
حوزہ نیوز ایجنسی کی رپورٹ کے مطابق، اسلامی بینکاری، فقہِ معاملات، جدید مالیاتی نظام اور حوزاتِ علمیہ کے درمیان علمی و عملی ارتباط عصر حاضر کے اہم موضوعات میں شامل ہیں۔ جدید دور میں بینکاری، ڈیجیٹل کرنسی، حلال صنعت، مالیاتی اداروں اور دیگر معاشی معاملات نے نئی صورتیں اختیار کی ہیں، جن کے شرعی احکام کے تعین کے لیے فقہاء اور متعلقہ شعبوں کے ماہرین کے درمیان باہمی تعامل کی ضرورت پہلے سے کہیں زیادہ محسوس کی جا رہی ہے۔
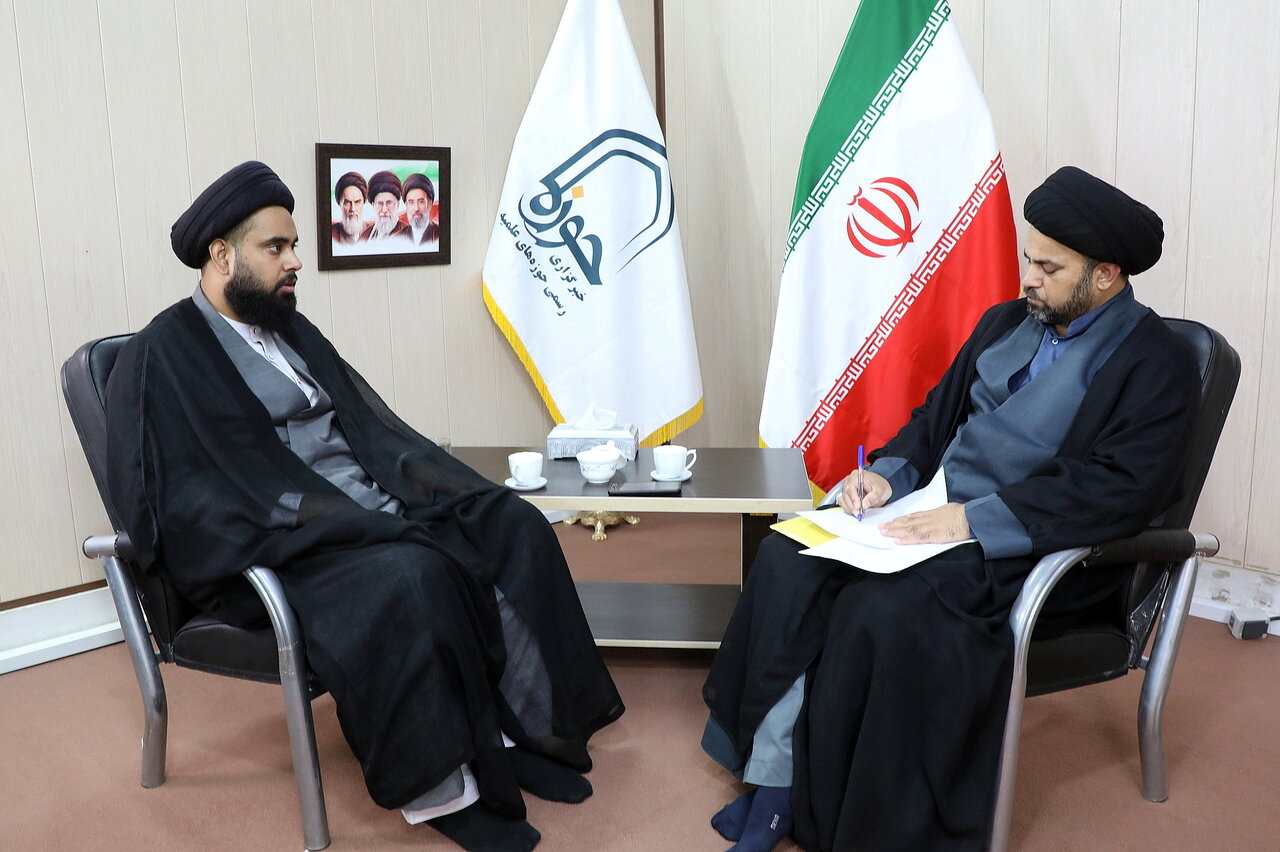
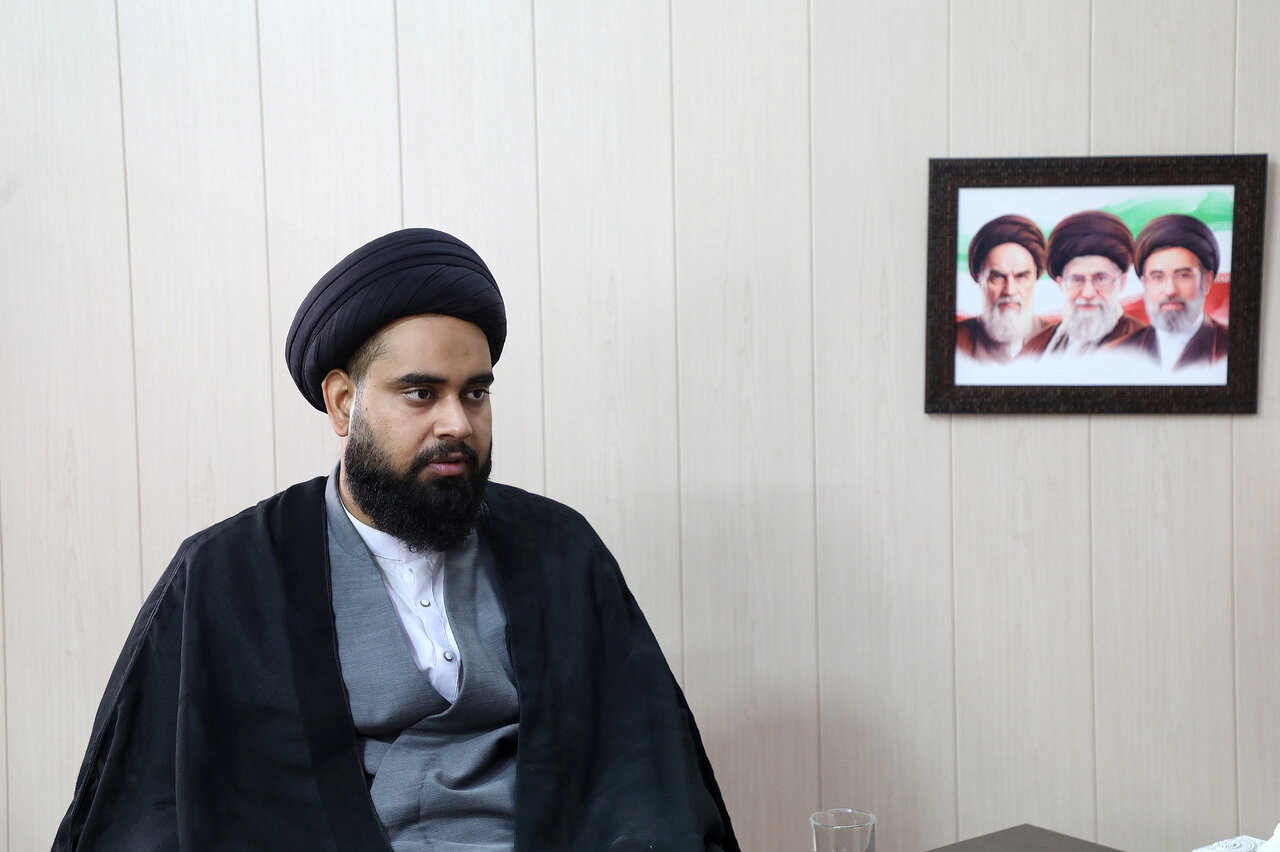
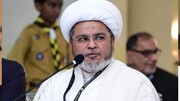
ممبر شریعہ فوکس گروپ پاکستان اسٹاک ایکسچنج، ممبر شریعہ بورڈ سندھ بینک لمیٹڈ، شریعہ ایڈوائزر الصادق شریعہ سولوشنز پرائیویٹ لمیٹڈ اور ممبر ایگزیکٹو کمیٹی الصادق انسٹیٹیوٹ آف اسلامک بینکنگ فائنانس اینڈ تکافل حجت الاسلام والمسلمین سید مظہر عباس زیدی نے اسلامی بینکاری کی حقیقت، روایتی اور اسلامی بینکاری میں بنیادی فرق، سود اور جائز منافع، فقہِ معاملات کی اہمیت، حوزاتِ علمیہ اور معاشرے کے درمیان ارتباط، علما کے لیے جدید علوم سے واقفیت، مصنوعی ذہانت (AI) اور ڈیجیٹل کرنسی جیسے جدید موضوعات نیز الصادق انسٹیٹیوٹ کی علمی و تربیتی سرگرمیوں پر حوزہ نیوز کے نمائندہ کے ساتھ تفصیلی گفتگو کی ہے۔ جسے قارئین کی خدمت میں پیش کیا جا رہا ہے:
حوزہ: براہ کرم اپنا تعارف کراتے ہوئے یہ بتائیں کہ اسلامی بینکاری سے کیا مراد ہے؟ روایتی بینکاری سے اس کا بنیادی فرق کیا ہے اور موجودہ دور میں اسلامی بینکاری کی ضرورت و اہمیت کو آپ کس تناظر میں دیکھتے ہیں؟
حجت الاسلام سید مظہر عباس زیدی: بسم اللہ الرحمن الرحیم، سب سے پہلے تو حوزہ نیوز کا شکریہ کہ آپ نے ہمیں موقع دیا کہ ہم یہاں بیٹھ کر اسلامی بینکاری کے اہم مسائل پر گفتگو کر سکیں۔
میرا نام سید مظہر عباس زیدی ہے اور میں الصادق انسٹیٹیوٹ آف اسلامک بینکنگ فائنانس اینڈ تکافل سے وابستہ ہوں۔ میں اسلامی بانکداری اور اقتصاد اسلامی کے شعبہ میں پاکستان میں خدمات انجام دے رہا ہوں۔ اس وقت میں پاکستان اسٹاک ایکسچینج کا شریعہ بورڈ ممبر ہوں۔ اس کے علاوہ سندھ بینک لمیٹڈ کا شریعہ بورڈ ممبر ہوں ابھی حال ہی میں شریعہ ایڈوائزری کمپنی بنی ہے، الصادق شریعہ سولوشنز پرائیویٹ لمیٹڈ، اس میں بحیثیت شرعی ایڈوائزر اپنی خدمات انجام دے رہا ہوں۔
اسلامی بینکاری کو سمجھنے کے لیے شہید آیت اللہ سید محمد باقر الصدر رضوان اللہ علیہ کی کتاب "البنك اللاربوي في الإسلام" میں بیان کردہ تعریف سے آغاز کیا جا سکتا ہے۔ ان کے نزدیک اسلامی بینکاری دراصل بینکاری ہی ہے، البتہ وہ شرعی حدود اور شریعت مقدسہ کے اصول و ضوابط کی پابند ہوتی ہے۔ لہٰذا جب ہم بینک کے اسلامی ہونے یا اسلامی بینکاری کی بات کرتے ہیں تو اس سے مراد کوئی ایسا ادارہ نہیں جو خیراتی ادارہ ہو یا بینکاری کی بنیادی نوعیت سے مختلف ہو۔ اسی طرح روایتی بینکاری میں ہر چیز غلط نہیں ہے البتہ بعض ایسے معاملات موجود ہیں جو شرعی اعتبار سے قابلِ گرفت ہیں اور شرعی اعتبار سے جائز نہیں مثلاً سود پر مبنی معاملات یا ایسے معاملات جن میں قمار وغیرہ کے اعتبار سے شرعی ممانعت پائی جاتی ہے۔
مالیاتی اداروں میں بینک ایک مالی واسطے کے طور پر کام کرتا ہے۔ لوگوں سے ڈپازٹس حاصل کرنا، انہیں مختلف خدمات و سہولیات فراہم کرنا اور معیشت میں پیسے کی طلب و رسد کو منظم کرنا اس کے بنیادی کردار میں شامل ہے۔ اسلامی بینک وہی خدمات انجام دیتا ہے لیکن اس کے تمام معاملات میں شریعت کے اصول و ضوابط کی پابندی کی جاتی ہے۔
حوزہ: موجودہ دور میں اسلامی بینکاری، جدید مالیاتی نظام اور معیشت کے مسائل سے واقفیت کس قدر ضروری ہے؟خصوصا طلابِ دینی اور علماء کے لیے۔
حجت الاسلام سید مظہر عباس زیدی: موجودہ معاشی نظام میں مالیاتی نظام کو معیشت کی ریڑھ کی ہڈی قرار دیا جا سکتا ہے۔ آج ہمارا ادائیگی کا نظام بینکوں کے ذریعے چل رہا ہے، عالمی تجارت میں بھی بینک کا بنیادی کردار ہے، درآمدات و برآمدات میں بینکنگ چینل استعمال ہوتا ہے، بینکس ہی ضمانتیں جاری کرتے ہیں اور ایک شخص دوسرے شخص کو رقم منتقل کرنا چاہیں تو بھی بینکنگ نظام کے ذریعے یہ کام انجام پاتا ہے۔ اس لیے بینکنگ سے دامن بچانا موجودہ حالات میں آسان نہیں۔ جب کوئی ادارہ معاشرے کی ناگزیر ضرورت بن چکا ہے تو سوال یہ ہے کہ شریعت نے اس کے بارے میں کیا رہنمائی دی ہے۔
ہمارے فقہاء نے بینک کے مسائل سے یکسر انکار نہیں کیا بلکہ بینکاری کے مختلف مسائل پر بحث کی ہے اور جہاں کسی معاملے میں شرعی اشکال پایا جاتا ہے وہاں اس کا جائز متبادل اور شرعی طریقۂ کار بھی بیان کیا ہے۔
حوزہ: اسلامی بینکاری کے عملی نظام کی تشکیل میں فقہاء شیعہ کا کیا کردار رہا ہے؟
حجت الاسلام سید مظہر عباس زیدی: یہ ہمارے لیے باعثِ افتخار ہے کہ ہمارے علماء امامیہ میں شہید سید محمد باقر الصدر رضوان اللہ علیہ نے 1970ء کی دہائی میں اس وقت اسلامی بینکاری کا ایک عملی نظام پیش کیا جب دنیا میں زیادہ تر گفتگو صرف سود کی حرمت کے بارے میں ہو رہی تھی۔
اس وقت سوال یہ تھا کہ اگر بینک میں سود موجود ہے اور سود اللہ اور اس کے رسول صلی اللہ علیہ وآلہ وسلم سے جنگ کے مترادف ہے تو عام مسلمان اس سے کیسے بچیں؟ بہت سے لوگ قرآن مجید کی آیات اور احادیث کی روشنی میں سود کی حرمت بیان کر رہے تھے لیکن شہید صدر (رہ) نے صرف حرمتِ سود بیان کرنے پر اکتفا نہیں کیا بلکہ اسلامی بینکاری کے ایک باقاعدہ نظام کا تصور پیش کیا۔
یقیناً ہر معاشی نظام اپنے حالات اور ظروف کے مطابق تشکیل پاتا ہے۔ شہید صدر (رہ) نے اپنے زمانے کے معاشی حالات کو سامنے رکھتے ہوئے جو نظام پیش کیا، آج بھی اسلامی بینکاری کے حوالے سے ان کی کتاب "البنك اللاربوي في الإسلام" بنیادی اہمیت رکھتی ہے۔
حوزہ: اسلامی اور روایتی بینکاری کے منافع میں فرق کیا ہے؟ بعض افراد یہ سوال اٹھاتے ہیں کہ اگر اسلامی بینک بھی منافع حاصل کرتے ہیں تو پھر روایتی بینکوں سے ان کا بنیادی فرق کیا رہ جاتا ہے؟
حجت الاسلام سید مظہر عباس زیدی: سب سے پہلے تو یہ سمجھنا ضروری ہے کہ صرف نتیجہ ایک ہونے سے شرعی حکم ایک نہیں ہوجاتا۔ بعض اوقات دو چیزیں بظاہر ایک جیسا نتیجہ دیتی ہیں لیکن ان کا طریقۂ کار مختلف ہونے کی وجہ سے شرعی حکم مختلف ہوتا ہے مثلاً ایک جانور مردار ہو اور دوسرا شرعی طریقے سے ذبح کیا گیا ہو۔ دونوں جانور ہیں، لیکن ایک حلال ہے اور دوسرا حرام۔ فرق طریقۂ کار کی وجہ سے پیدا ہوتا ہے۔
اسی طرح اسلام نے مطلقاً منافع کمانے کو حرام قرار نہیں دیا۔ اگر نفع کمانا ہی حرام ہوتا تو خرید و فروخت بھی ممنوع ہوتی۔ قرآن مجید میں اللہ تعالیٰ نے واضح فرمایا کہ اللہ نے بیع کو حلال اور ربا کو حرام قرار دیا ہے لہٰذا اصل مسئلہ نفع کمانا نہیں بلکہ نفع حاصل کرنے کا طریقہ ہے۔ سودی بینکاری میں قرض پر سود حاصل کرنا ایک ناجائز طریقہ ہے جبکہ اسلام نے مضاربہ، مشارکہ، وکالت اور دیگر جائز معاملات کے ذریعے نفع حاصل کرنے کی اجازت دی ہے۔ اسلامی بینکاری کو سمجھنے کے لیے ہمیں عبادات اور معاملات کے درمیان فرق کو بھی سمجھنا ہو گا:
عبادات میں شارع کی طرف سے مقرر کردہ طریقۂ کار بنیادی حیثیت رکھتا ہے جیسے نماز، روزہ اور حج کے احکام۔
معاملات میں صورتِ حال مختلف ہے۔ رسول اللہ صلی اللہ علیہ وآلہ وسلم کی بعثت سے پہلے بھی لوگ خرید و فروخت اور تجارت کرتے تھے۔ قرآن مجید میں قریش کے تجارتی سفروں کا ذکر موجود ہے۔ شریعت نے معاملات کے حوالے سے اصول و ضوابط بیان کیے ہیں کہ کون سا طریقہ جائز ہے اور کون سا ناجائز لہٰذا فقہِ معاملات میں ہمیں صرف ظاہری نتیجے کو نہیں دیکھنا چاہیے بلکہ معاملے کی حقیقت، اس کی ساخت اور اس کے شرعی طریقۂ کار کو بھی دیکھنا چاہیے۔
نتیجہ کے طور پر اگر اسے کہا جائے تو "نفع کمانا بالکل جائز ہے ہاں نفع کمانے کا طریقہ اہمیت رکھتا ہے"۔ سودی بینک میں قرض پر سود کما کر نفع کمایا جا رہا ہے لہذا وہ ناجائز طریقہ ہے لیکن اس کے مقابلہ میں اسلام نے نفع کمانے کے کئی طریقہ بیان کئے ہیں جیسا کہ مضاربہ، اجارہ میں موجر کا نفع، خرید و فروخت کا نفع، مشارکت و وکالت کے معاملات وغیرہ سے حاصل ہونے والا نفع جائز ہے۔
حوزہ: بعض فقہی آراء میں غیر مسلم سے سود لینے کی گنجائش کا ذکر ملتا ہے۔ ایسی صورت میں اسلامی بینکاری کی طرف رجوع کرنے کی ضرورت کیوں باقی رہتی ہے؟
حجت الاسلام سید مظہر عباس زیدی: بعض چیزیں تقویٰ پر مبنی ہوتی ہیں اور بعض چیزیں فتویٰ کی بنیاد پر ہوتی ہیں۔ اس مسئلے میں فقہی اختلاف موجود ہے اور تمام فقہاء یا تمام مکاتبِ فکر کی رائے یکساں نہیں ہے۔ بعض فتاویٰ میں بعض مخصوص شرائط کے تحت غیر مسلم، کافر حربی سے سود لینے کی گنجائش بیان ہوئی ہے جبکہ بعض فقہاء اس میں بھی احتیاط کے قائل ہیں لیکن لیکن یاد رہے کہ سود دینا کسی بھی صورت جائز نہیں ہے۔
یہاں فتویٰ اور تقویٰ کے فرق کو بھی سمجھنا ضروری ہے۔ اگر کسی خاص صورت میں ایک فقہی اجازت موجود ہو تو اس کا مطلب یہ نہیں کہ انسان ہر حال میں اسی راستے کو اختیار کرے۔ چونکہ اگر ہمارے سامنے ایک ایسا نظام موجود ہو جو شریعت کے مطابق معاملات انجام دینے کا موقع فراہم کرتا ہو تو بہتر یہ ہے کہ ہم اس جائز نظام کی طرف جائیں کیونکہ معاملہ صرف سود لینے تک محدود نہیں۔ ایک وقت ایسا بھی آسکتا ہے جب ہمیں مالی سہولت یا فنانسنگ درکار ہو اور وہاں سود ادا کرنے کا مسئلہ پیدا ہوجائے۔ اس لیے طویل المدت مقصد یہ ہونا چاہیے کہ اسلامی معاشی نظام کی طرف پیش رفت کی جائے۔
اسلامی بینکاری آخری منزل نہیں بلکہ ایک مرحلہ ہے۔ اصل ہدف ایک ایسا اسلامی معاشی نظام ہے جس میں اجتماعی عدل، دولت کی عادلانہ تقسیم اور دیگر اسلامی اقتصادی اہداف بھی حاصل ہوں۔



آپ کا تبصرہ